

 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
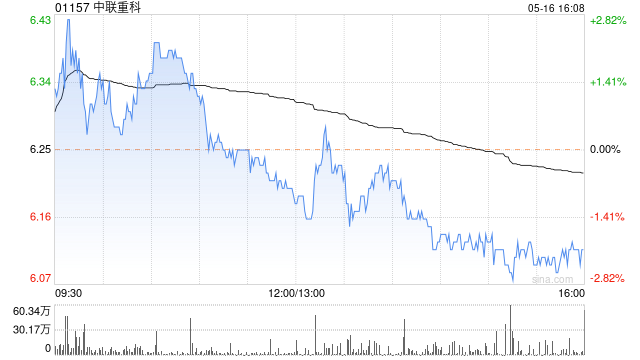
花旗发布研究报告称,中联重科(01157)强调提升股东回报,上调2024和2025年盈利预测各4%和7%,主要是因为下调这两年营运支出预测。目标价由3.8港元升至5.3港元,但在过去两个月该股升幅超过40%后,维持“中性”评级,较看好同业三一重工(600031.SH)。
好股配资网的特点之一是我们提供的配资信息是经过审核和筛选的优质产品。我们对合作机构进行严格的背景调查和监管,确保用户的资金安全和合法权益。同时,我们还提供专业的分析师团队,为用户提供投资建议和市场预测,帮助他们做出明智的投资决策。
报告中称,虽然中联重科营收同比跌幅从第二季7%扩大至第三季14%,但第三季盈利仍同比增长4%,表现好过管理层认为第三季可能是过渡期的看法,主要归功于持续降低成本,尤其在研发方面。
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:史丽君 配资炒股配资平台
文章为作者独立观点,不代表联华证券观点